Domain kommunale-doppik.de kaufen?
Wir ziehen mit dem Projekt
kommunale-doppik.de um.
Sind Sie am Kauf der Domain
kommunale-doppik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kommunale-doppik.de kaufen?
Wie können Unternehmen effektiv die Kostenkontrolle in ihrem Betrieb sicherstellen?
Unternehmen können effektiv die Kostenkontrolle sicherstellen, indem sie regelmäßige Budgetüberwachung durchführen, Ausgabenprioritäten setzen und Einsparungspotenziale identifizieren. Zudem ist es wichtig, Kosten transparent zu dokumentieren und Mitarbeiter in den Prozess der Kostenkontrolle einzubeziehen, um ein Bewusstsein für effizientes Ressourcenmanagement zu schaffen. Durch regelmäßige Analysen und Anpassungen können Unternehmen ihre Kosten im Blick behalten und langfristig erfolgreich kontrollieren. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Ähnliche Suchbegriffe für Betrieb
Top-Angebote
Produkte zum Begriff Betrieb:
-
VISO TRAVO100PANE AUßER BETRIEB BarriereDie Viso Interventionsbarriere mit PVC-Rahmen ist für die Abtrennung eines Bereichs oder die Schaffung eines Durchgangs konzipiert. Diese Interventionsbarriere besteht aus einer PVC-Struktur und Polyesterplatten. Die Schranke kann mit zusätzlichen Abschnitten, Sockeln und einer Transporttasche erweitert werden und ist somit sehr anpassungsfähig. Es kann sich mit verschiedenen Modellen und Anpassungen an alle Gegebenheiten anpassen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **


Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
Top-Angebote
Produkte zum Begriff Betrieb:
-
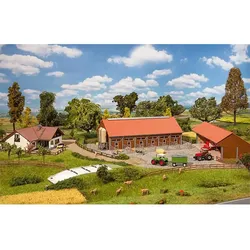
FALLER - Landwirtschaftlicher BetriebVor sommerlichen Almwiesen. Mit dem geräumigen Stallgebäude, dem großen Fahrzeugunterstand, einem Fahrsilo, zwei Futtersilos und dem Wohnhaus der Landwirte stellt das Set eine moderne, bäuerliche Szene mit Tierhaltung in allen charakteristischen Einzelheiten dar. Dieser Bausatz enthält: 492 Einzelteile in 15 Farben, Fensterteile, 3 Gardinenmasken, 2 Dekos und 4 Bauanleitungen. Maße Wohnhaus: 95 x 98 x 47 mm Maße Stallung: 187 x 103 x 64 mm Maße Geräteunterstand: 187 x 84 x 55 mm Maße Fahrsilo: 141 x 45 x 14 mm Maße Futtersilo: 27 x 15 x 50 mm72,99 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen effektiv die Kostenkontrolle in ihrem Betrieb sicherstellen?
Unternehmen können effektiv die Kostenkontrolle sicherstellen, indem sie regelmäßige Budgetüberwachung durchführen, Ausgabenprioritäten setzen und Einsparungspotenziale identifizieren. Zudem ist es wichtig, Kosten transparent zu dokumentieren und Mitarbeiter in den Prozess der Kostenkontrolle einzubeziehen, um ein Bewusstsein für effizientes Ressourcenmanagement zu schaffen. Durch regelmäßige Analysen und Anpassungen können Unternehmen ihre Kosten im Blick behalten und langfristig erfolgreich kontrollieren. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Betrieb
-
VISO TRAVO100PANE AUßER BETRIEB BarriereDie Viso Interventionsbarriere mit PVC-Rahmen ist für die Abtrennung eines Bereichs oder die Schaffung eines Durchgangs konzipiert. Diese Interventionsbarriere besteht aus einer PVC-Struktur und Polyesterplatten. Die Schranke kann mit zusätzlichen Abschnitten, Sockeln und einer Transporttasche erweitert werden und ist somit sehr anpassungsfähig. Es kann sich mit verschiedenen Modellen und Anpassungen an alle Gegebenheiten anpassen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunale Doppik SachsenKommunale Doppik Sachsen , ". Sächsische Gemeindeordnung (SächsGemO) - Auszug ". Sächsische Landkreisordnung (SächsLKrO) - Auszug ". Sächsisches Gesetz über kommunale Zusammenarbeit (SächsKomZG) ". Sächsische Kommunalhaushaltsverordnung (SächsKomHVO) mit Abschreibungstabelle ". Sächsische Kommunale Kassen- und Buchführungsverordnung (SächsKomKBVO) ". Sächsische Kommunalprüfungsverordnung (SächsKomPrüfVO) ". VwV Haushaltssystematik Kommunen (VwV KomHSys) inkl. Anlagen ". VwV Kommunale Haushaltswirtschaft (VwV KomHWi) ". Sächsische Eigenbetriebsverordnung (SächsEigBVO) ". Link-Verweise auf Arbeitshilfen des SMI und Prüfhandbücher der SAKD , Sonstige > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20250130, Auflage: 25009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 260, Keyword: Doppelte Buchführung; Doppik; Öffentlicher Sektor, Fachschema: Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Öffentliche Verwaltung~Öffentlicher Dienst und öffentlicher Sektor~Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 15, Gewicht: 684, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.