Domain kommunale-doppik.de kaufen?
Wir ziehen mit dem Projekt
kommunale-doppik.de um.
Sind Sie am Kauf der Domain
kommunale-doppik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kommunale-doppik.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Produktion
Top-Angebote
Produkte zum Begriff Produktion:
-
Ricoh 2 Jahre Garantieverlängerung (Mid-Vol Produktion)2 Jahre Garantieverlängerung (Mid-Vol Produktion), Vor-Ort Service - Reaktionszeit Nächster Arbeitstag +1 Präventive Wartung pro JahrFür Mid-Vol Produktionsscanner: Verlängert die einjährige Standardgarantie auf 2 Jahre mit einer proaktiven Wartung pro Jahr. Beinhaltet Ersatzteile sowie die Kosten für Arbeitsaufwand und Anfahrt.Nächster Arbeitstag2 Jahr(e)Support vor Ort1841,67 €*Versand: 8,93 €Sichere Weiterleitung zum Anbieter

-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **

Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
Top-Angebote
Produkte zum Begriff Produktion:
-
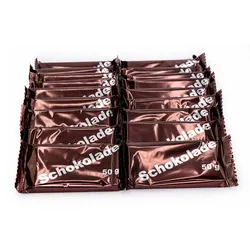
BW-Schokolade - Original Bundeswehr-ProduktionEchte Feldverpflegung – robust, kompakt, bewährt Seit Generationen ein fester Bestandteil der Bundeswehr-Einmannpackung – und längst ein Kultprodukt für unterwegs: Diese feinherbe Schokolade mit hohem Kakaoanteil wurde ursprünglich für den Einsatz entwickelt und steht bis heute für Zuverlässigkeit, Energie und lange Haltbarkeit. Was einst im Feld half, durchzuhalten, ist heute ein geschätzter Begleiter für Wanderer, Outdoor-Fans und alle, die gern vorbereitet sind. Kräftig im Geschmack, kompakt in der Form und gemacht für jede Herausforderung. 50 g pro Tafel Mindestens 45 % Kakao Hergestellt in Deutschland Original Bundeswehr-Produktion Erhältlich im 5er- oder 20er-Pack – für kleine Touren oder große Vorräte.24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Ähnliche Suchbegriffe für Produktion
-
Ricoh 2 Jahre Garantieverlängerung (Mid-Vol Produktion)2 Jahre Garantieverlängerung (Mid-Vol Produktion), Vor-Ort Service - Reaktionszeit Nächster Arbeitstag +1 Präventive Wartung pro JahrFür Mid-Vol Produktionsscanner: Verlängert die einjährige Standardgarantie auf 2 Jahre mit einer proaktiven Wartung pro Jahr. Beinhaltet Ersatzteile sowie die Kosten für Arbeitsaufwand und Anfahrt.Nächster Arbeitstag2 Jahr(e)Support vor Ort1841,67 €*Versand: 8,93 €Sichere Weiterleitung zum Anbieter
-
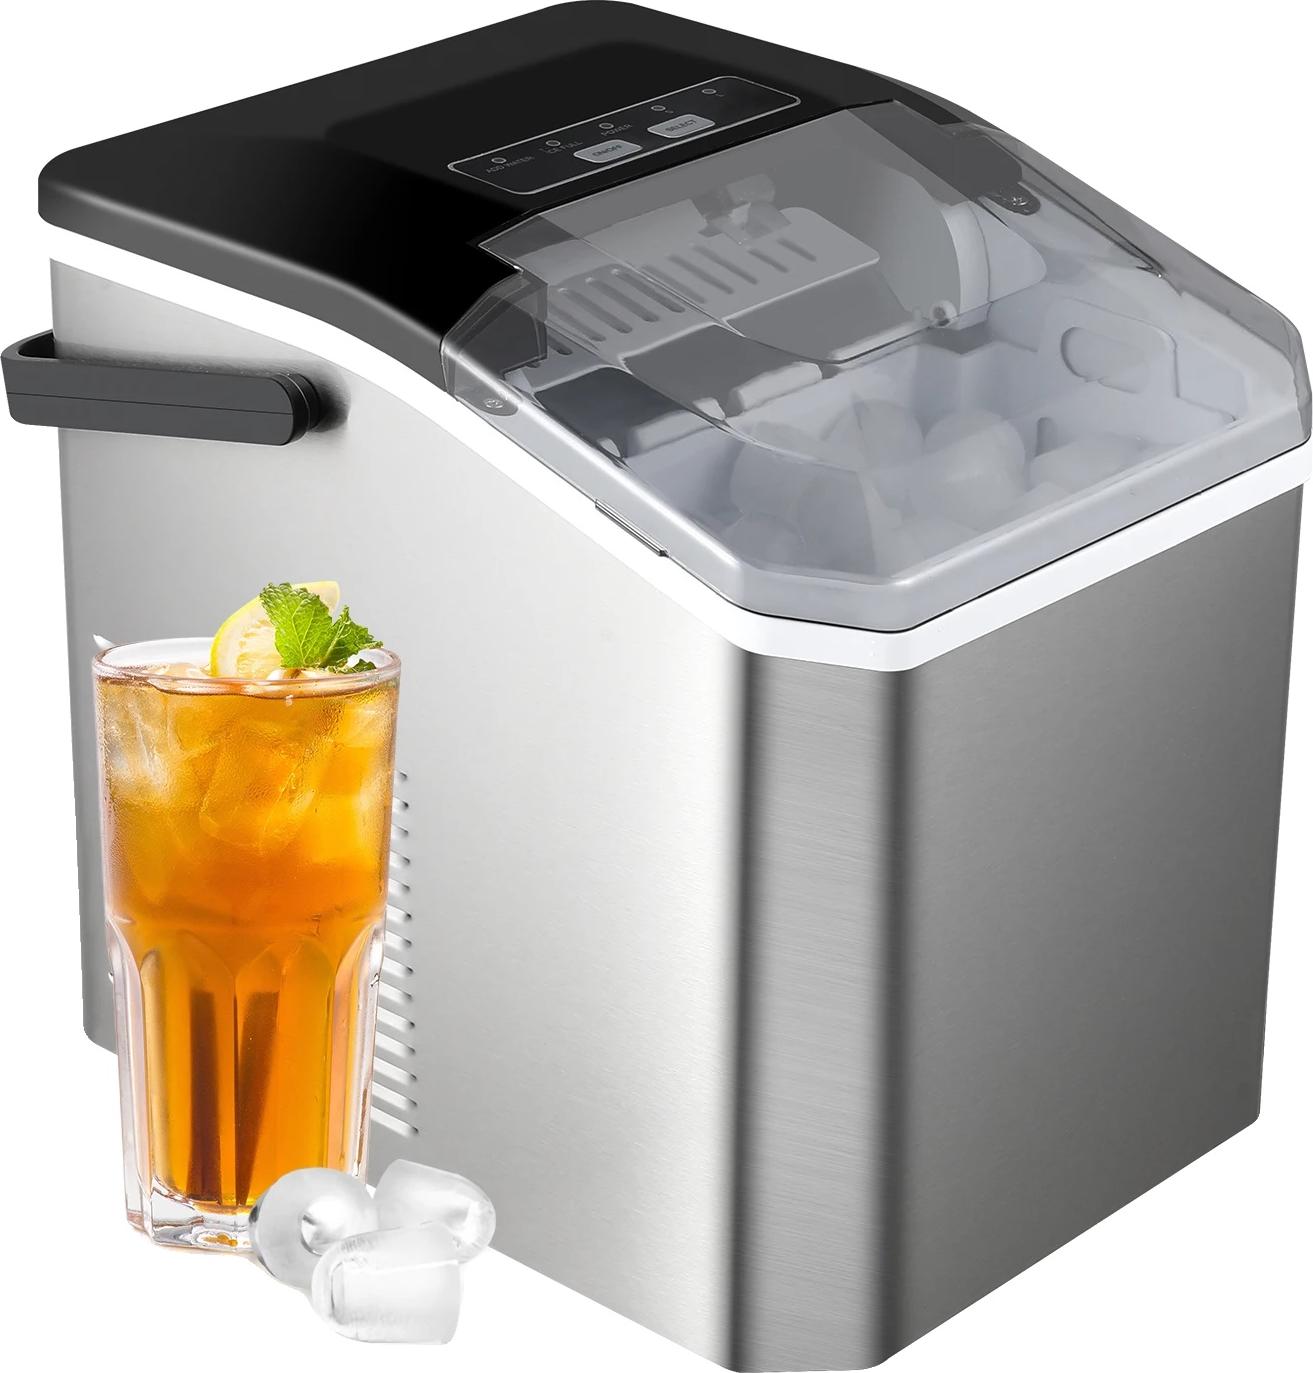
Eismaschine, Schnelle Produktion, Automatische Reinigung, 1.3 Lschnelle eisherstellung: genießen sie frisch zubereitetes eis in nur 6-8 minuten, perfekt für jede gelegenheit.großzügige eiskapazität: mit einer speicherkapazität von 0,6 kg haben sie ausreichend eis für den gebrauch bereit.effiziente tagesproduktion: produziert bis zu 12 kg eis in 24 stunden, sodass sie während partys oder zusammenkünften nie ohne eis dastehen.bequeme automatische reinigung: die selbstreinigungsfunktion erleichtert die wartung und sorgt für eine hygienische eisherstellung.vielseitige verwendung: ideal für zuhause, bars und büros, was es zu einer großartigen ergänzung für jeden raum macht, der eis benötigt. Spezifikation: material: edelstahl und kunststoffeisproduktionszeit: 68 minuteneislagervolumen: 0,6 kgeisproduktionsmenge: 12 kg pro 24 stundenanzahl der eiswürfel pro zyklus: 9 stückwassertankvolumen: 1,3 lautomatische reinigungsfunktion: jaDie von Ihnen gekaufte Variante ist:1.3 L548,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunale Doppik SachsenKommunale Doppik Sachsen , ". Sächsische Gemeindeordnung (SächsGemO) - Auszug ". Sächsische Landkreisordnung (SächsLKrO) - Auszug ". Sächsisches Gesetz über kommunale Zusammenarbeit (SächsKomZG) ". Sächsische Kommunalhaushaltsverordnung (SächsKomHVO) mit Abschreibungstabelle ". Sächsische Kommunale Kassen- und Buchführungsverordnung (SächsKomKBVO) ". Sächsische Kommunalprüfungsverordnung (SächsKomPrüfVO) ". VwV Haushaltssystematik Kommunen (VwV KomHSys) inkl. Anlagen ". VwV Kommunale Haushaltswirtschaft (VwV KomHWi) ". Sächsische Eigenbetriebsverordnung (SächsEigBVO) ". Link-Verweise auf Arbeitshilfen des SMI und Prüfhandbücher der SAKD , Sonstige > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20250130, Auflage: 25009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 260, Keyword: Doppelte Buchführung; Doppik; Öffentlicher Sektor, Fachschema: Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Öffentliche Verwaltung~Öffentlicher Dienst und öffentlicher Sektor~Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 15, Gewicht: 684, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.