Domain kommunale-doppik.de kaufen?
Wir ziehen mit dem Projekt
kommunale-doppik.de um.
Sind Sie am Kauf der Domain
kommunale-doppik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kommunale-doppik.de kaufen?
Was ist eine Denman Brush?
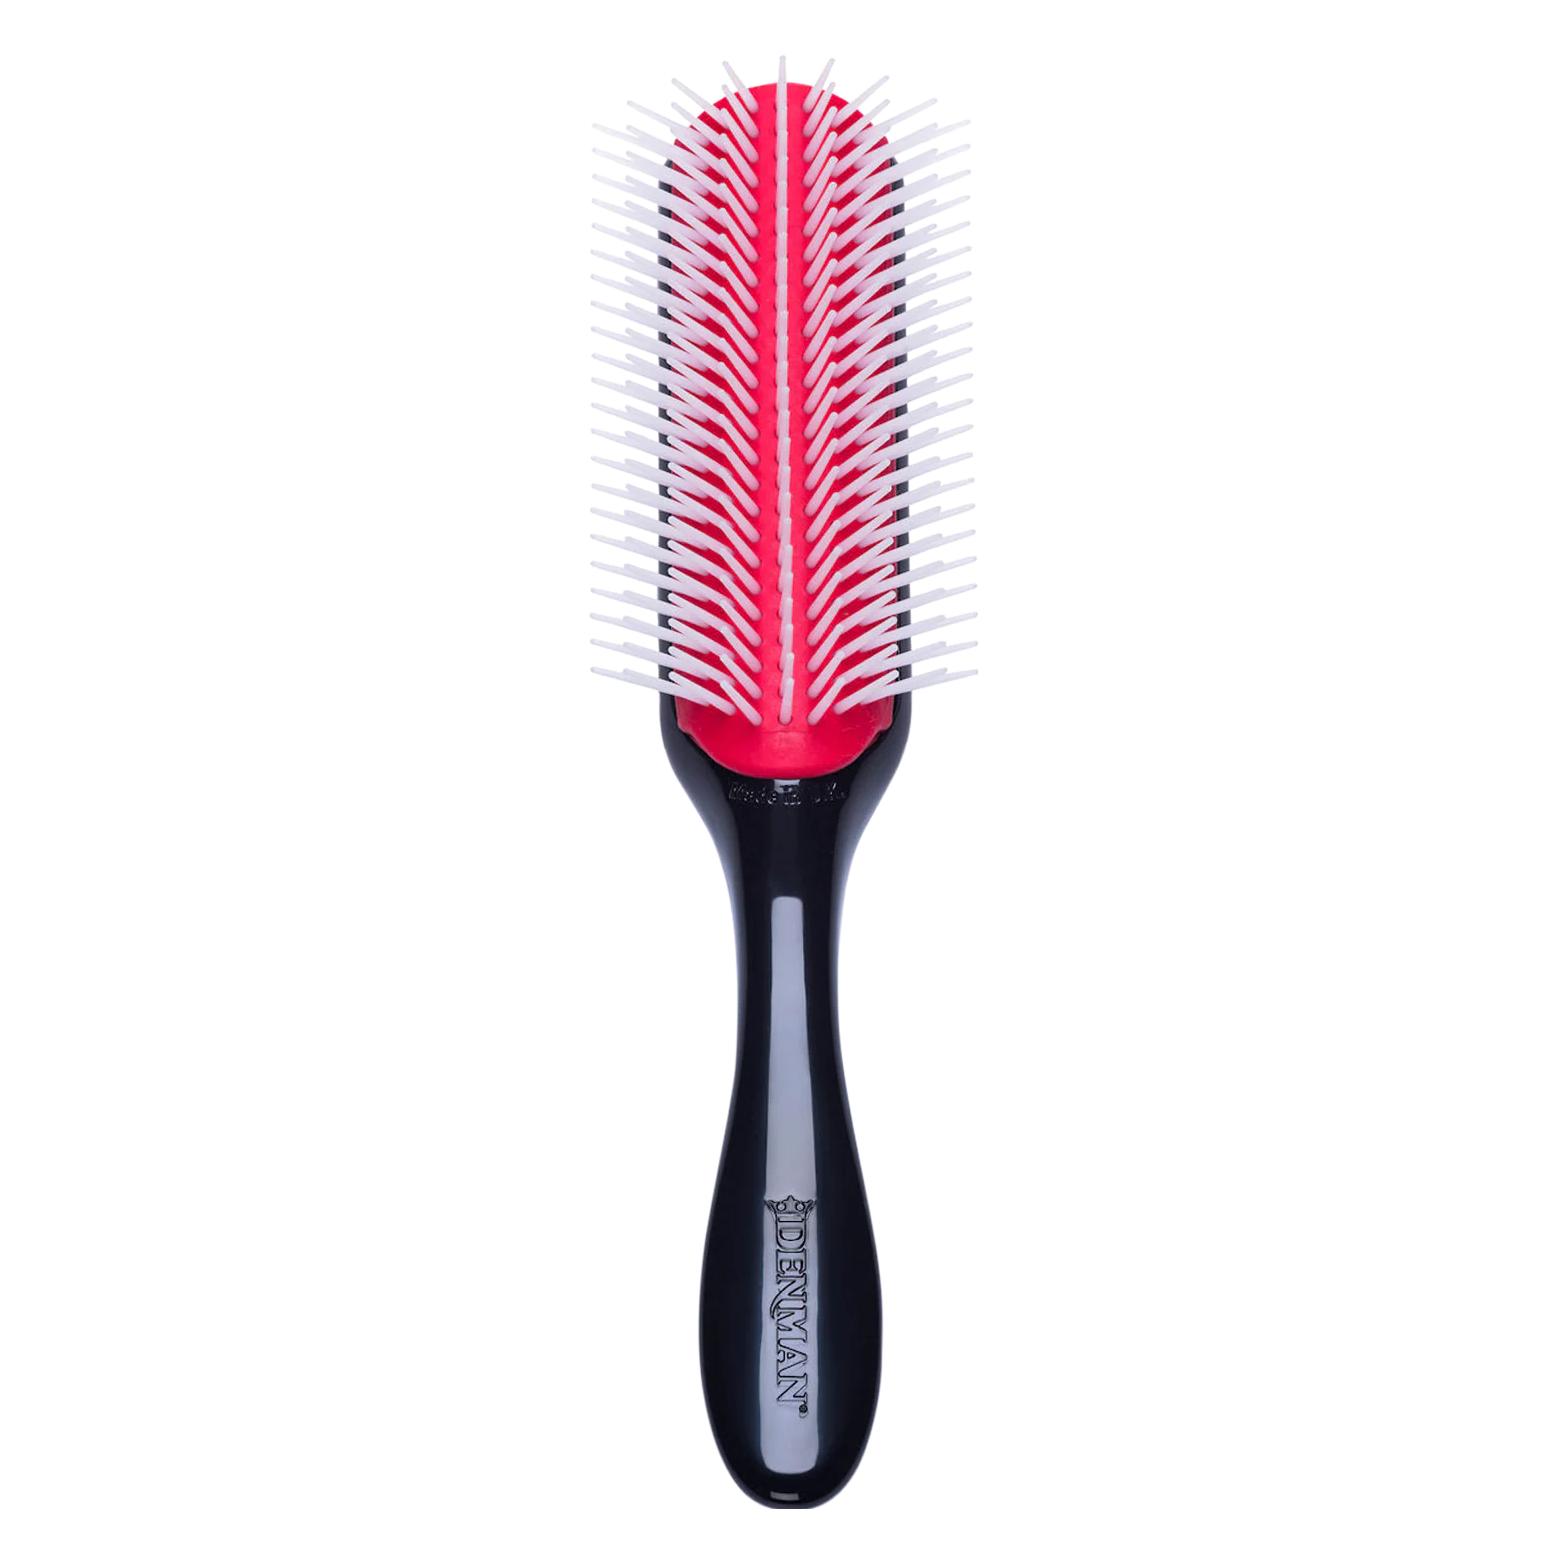
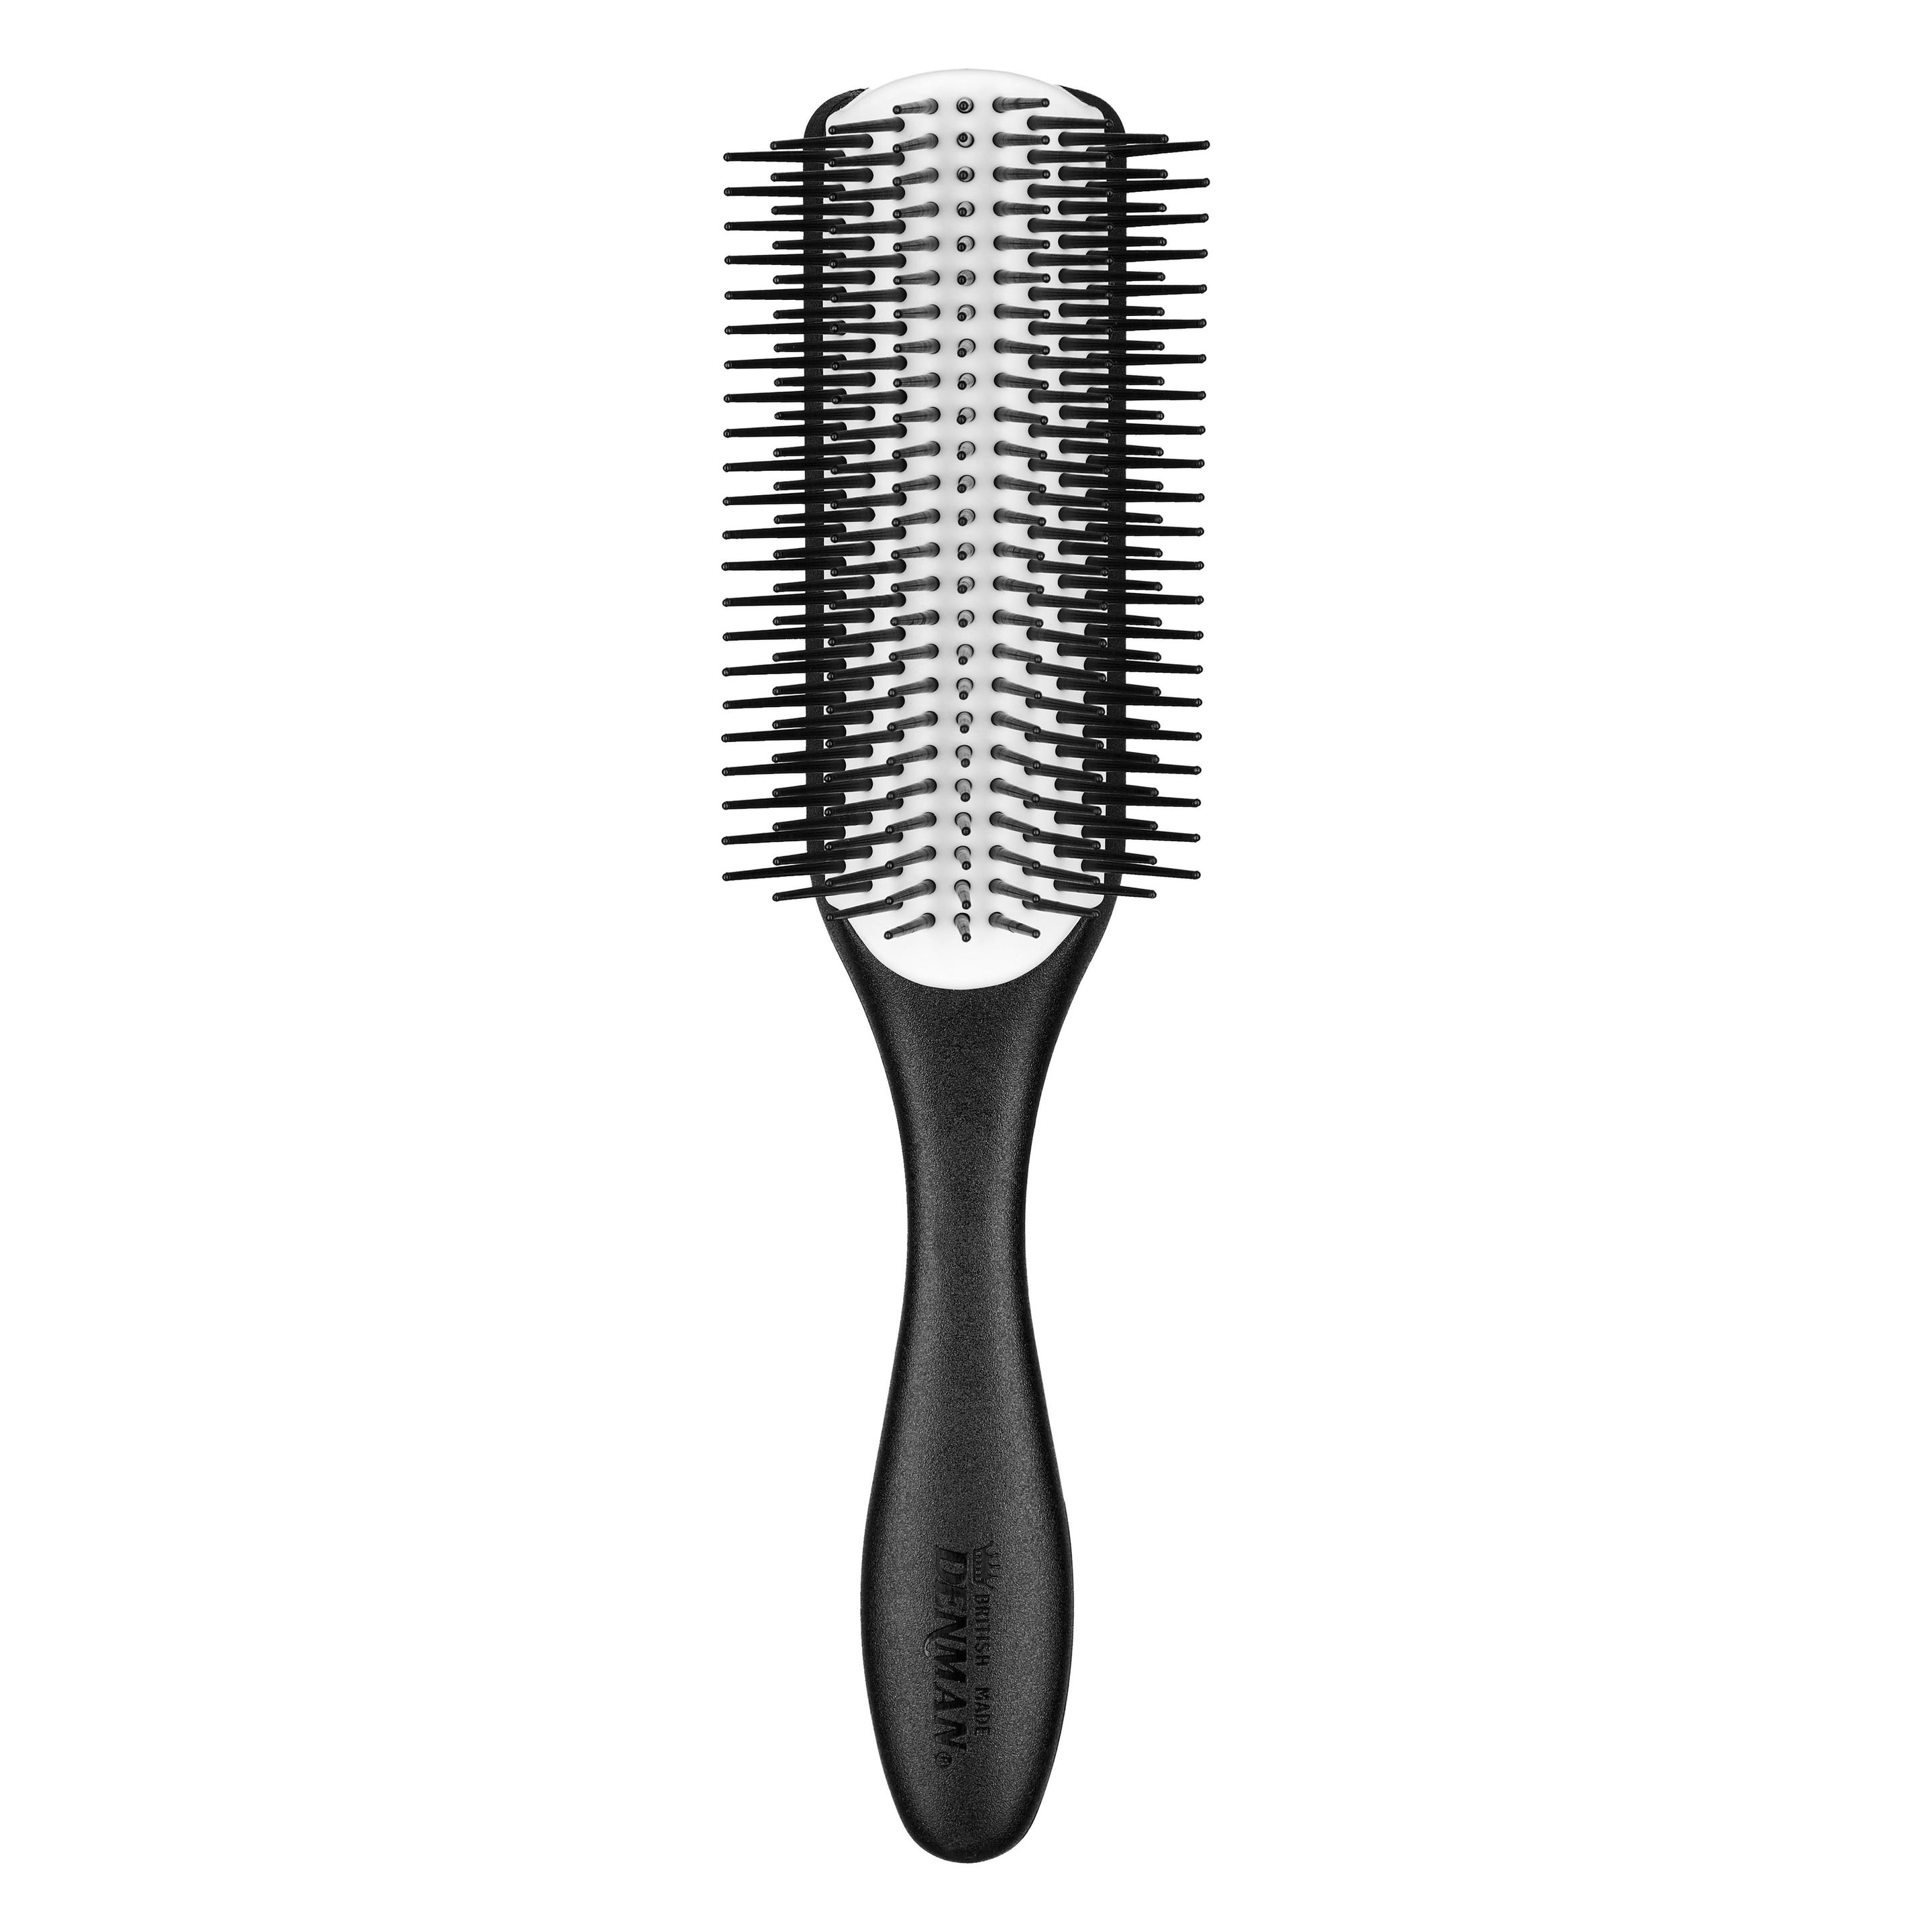
Was ist eine Denman Brush? Eine Denman Brush ist eine spezielle Haarbürste, die für das Styling von lockigem oder welligem Haar entwickelt wurde. Sie hat dicht angeordnete Borsten, die helfen, das Haar zu entwirren und zu definieren, ohne es zu beschädigen. Die Bürste ist besonders beliebt bei Menschen mit Naturlocken, da sie dabei hilft, die Locken zu formen und Frizz zu reduzieren. Viele Haarstylisten schwören auf die Verwendung einer Denman Brush, um perfekte Locken zu kreieren. **
Welche Denman Bürste für locken?
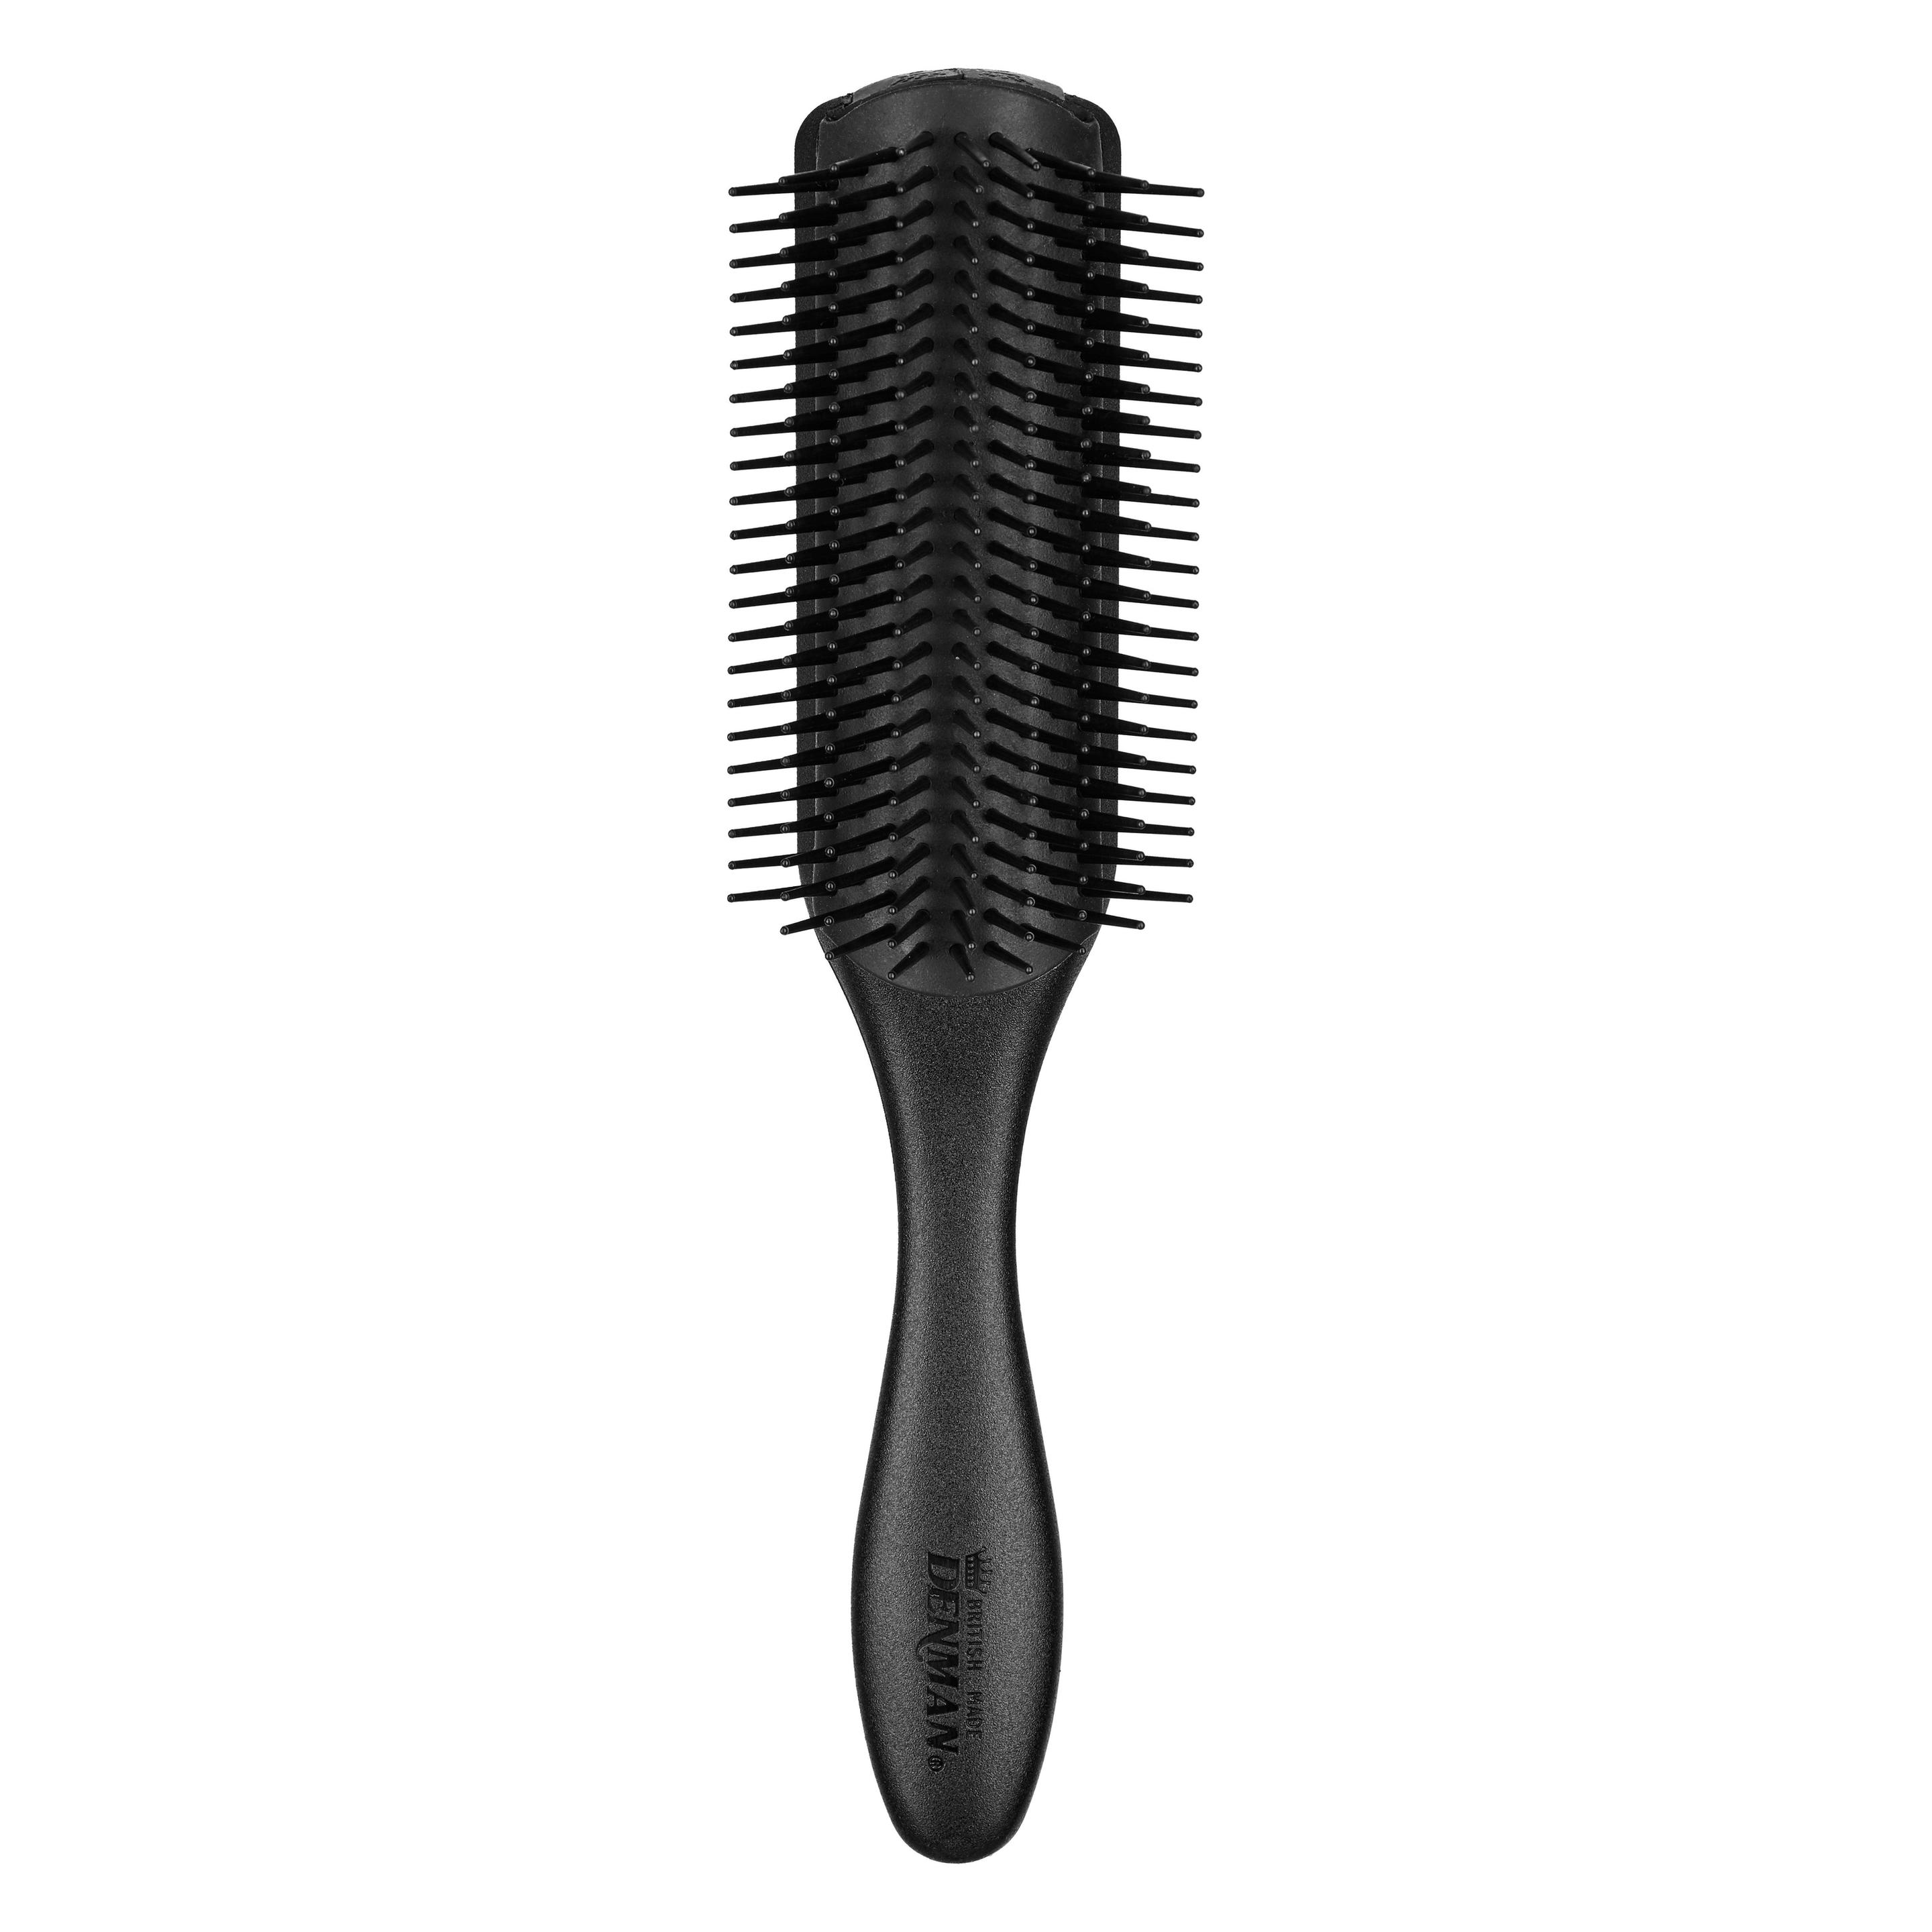
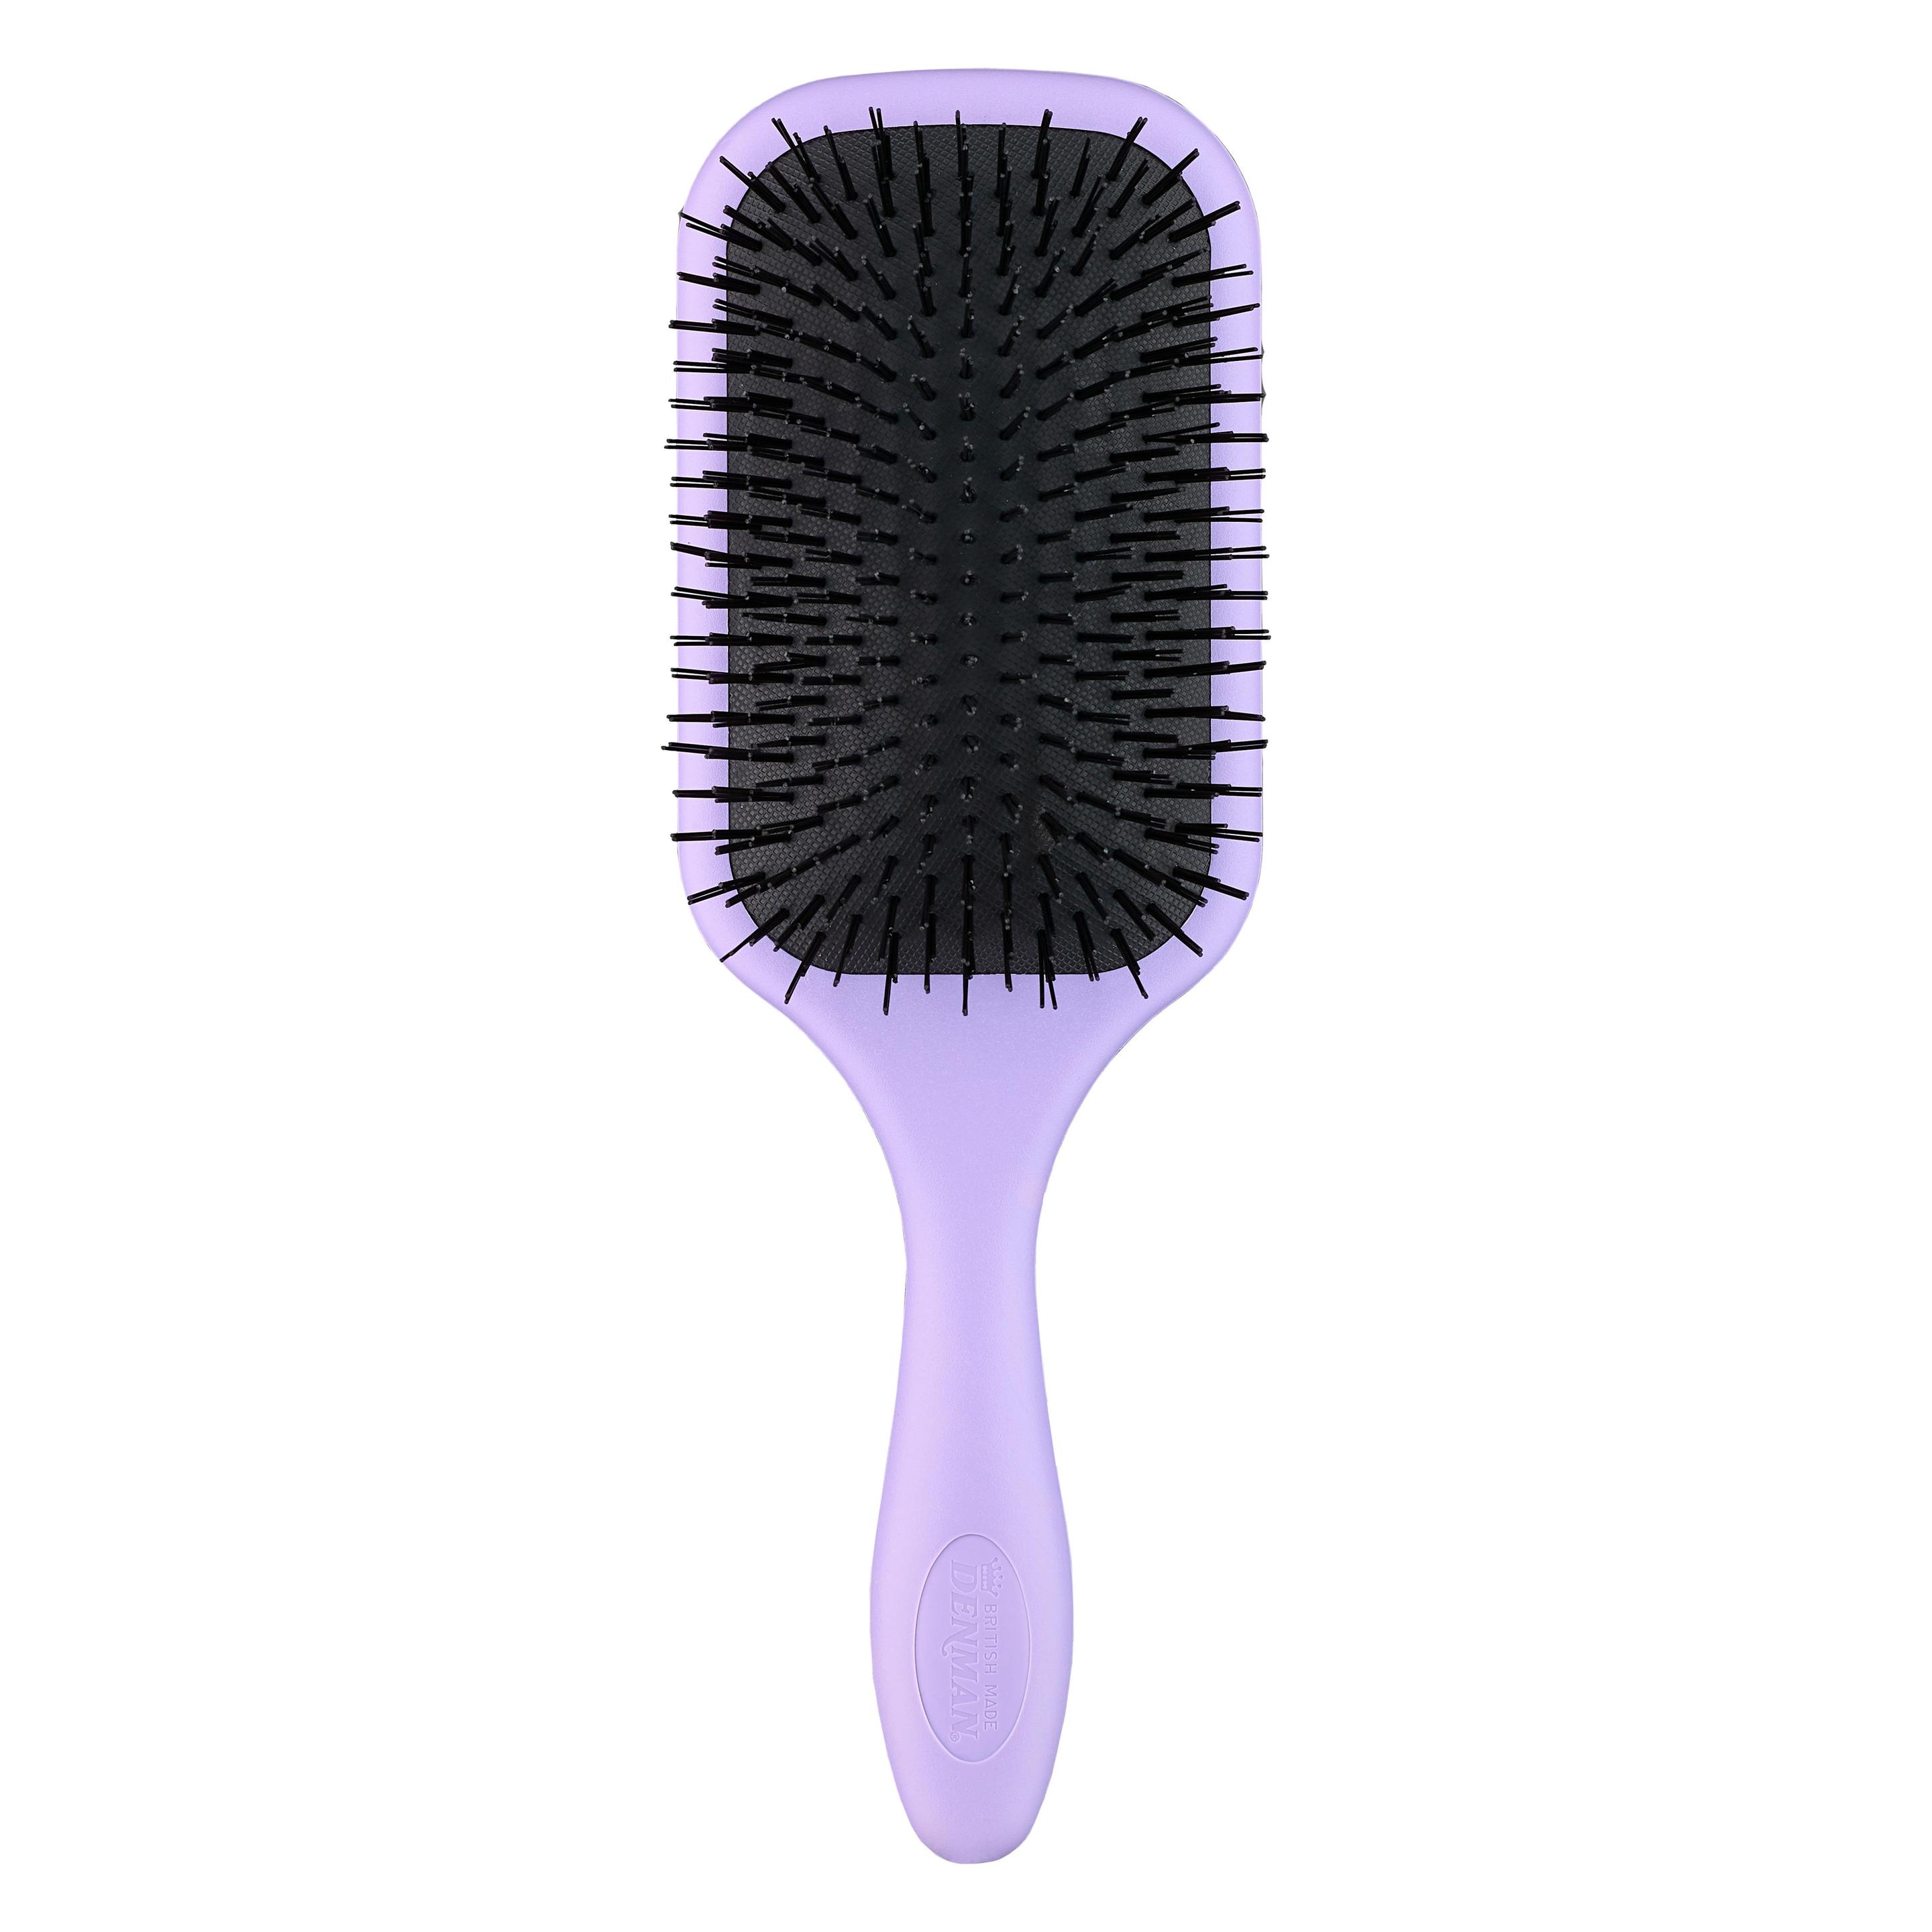
Welche Denman Bürste für Locken eignet sich am besten? Es gibt verschiedene Modelle von Denman Bürsten, die speziell für Locken entwickelt wurden. Die Denman D3 Bürste mit 7 Reihen eignet sich gut für Locken, da sie die Locken entwirrt und definiert, ohne sie zu beschädigen. Die Denman D4 Bürste mit 9 Reihen eignet sich für dickere Locken, da sie mehr Haare aufnehmen kann und für mehr Volumen sorgt. Es ist wichtig, die richtige Bürste für Ihren Lockentyp auszuwählen, um die besten Ergebnisse zu erzielen. **
Ähnliche Suchbegriffe für Denman
Top-Angebote
Produkte zum Begriff Denman:
-
Kommunale Doppik SachsenKommunale Doppik Sachsen , ". Sächsische Gemeindeordnung (SächsGemO) - Auszug ". Sächsische Landkreisordnung (SächsLKrO) - Auszug ". Sächsisches Gesetz über kommunale Zusammenarbeit (SächsKomZG) ". Sächsische Kommunalhaushaltsverordnung (SächsKomHVO) mit Abschreibungstabelle ". Sächsische Kommunale Kassen- und Buchführungsverordnung (SächsKomKBVO) ". Sächsische Kommunalprüfungsverordnung (SächsKomPrüfVO) ". VwV Haushaltssystematik Kommunen (VwV KomHSys) inkl. Anlagen ". VwV Kommunale Haushaltswirtschaft (VwV KomHWi) ". Sächsische Eigenbetriebsverordnung (SächsEigBVO) ". Link-Verweise auf Arbeitshilfen des SMI und Prüfhandbücher der SAKD , Sonstige > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20250130, Auflage: 25009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 260, Keyword: Doppelte Buchführung; Doppik; Öffentlicher Sektor, Fachschema: Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Öffentliche Verwaltung~Öffentlicher Dienst und öffentlicher Sektor~Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 15, Gewicht: 684, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Top-Angebote
Produkte zum Begriff Denman:
-
Was ist eine Denman Brush?
Was ist eine Denman Brush? Eine Denman Brush ist eine spezielle Haarbürste, die für das Styling von lockigem oder welligem Haar entwickelt wurde. Sie hat dicht angeordnete Borsten, die helfen, das Haar zu entwirren und zu definieren, ohne es zu beschädigen. Die Bürste ist besonders beliebt bei Menschen mit Naturlocken, da sie dabei hilft, die Locken zu formen und Frizz zu reduzieren. Viele Haarstylisten schwören auf die Verwendung einer Denman Brush, um perfekte Locken zu kreieren. **
-
Welche Denman Bürste für locken?
Welche Denman Bürste für Locken eignet sich am besten? Es gibt verschiedene Modelle von Denman Bürsten, die speziell für Locken entwickelt wurden. Die Denman D3 Bürste mit 7 Reihen eignet sich gut für Locken, da sie die Locken entwirrt und definiert, ohne sie zu beschädigen. Die Denman D4 Bürste mit 9 Reihen eignet sich für dickere Locken, da sie mehr Haare aufnehmen kann und für mehr Volumen sorgt. Es ist wichtig, die richtige Bürste für Ihren Lockentyp auszuwählen, um die besten Ergebnisse zu erzielen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Denman
-
Kommunale Doppik SachsenKommunale Doppik Sachsen , ". Sächsische Gemeindeordnung (SächsGemO) - Auszug ". Sächsische Landkreisordnung (SächsLKrO) - Auszug ". Sächsisches Gesetz über kommunale Zusammenarbeit (SächsKomZG) ". Sächsische Kommunalhaushaltsverordnung (SächsKomHVO) mit Abschreibungstabelle ". Sächsische Kommunale Kassen- und Buchführungsverordnung (SächsKomKBVO) ". Sächsische Kommunalprüfungsverordnung (SächsKomPrüfVO) ". VwV Haushaltssystematik Kommunen (VwV KomHSys) inkl. Anlagen ". VwV Kommunale Haushaltswirtschaft (VwV KomHWi) ". Sächsische Eigenbetriebsverordnung (SächsEigBVO) ". Link-Verweise auf Arbeitshilfen des SMI und Prüfhandbücher der SAKD , Sonstige > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20250130, Auflage: 25009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 260, Keyword: Doppelte Buchführung; Doppik; Öffentlicher Sektor, Fachschema: Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Öffentliche Verwaltung~Öffentlicher Dienst und öffentlicher Sektor~Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 15, Gewicht: 684, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.